Podcast Research · Macro & Tech Review
過度定價的加息恐慌
與 AI 監管迷霧
與 AI 監管迷霧
Shanghao Jin〈市場概述 2026 年 9 月 15 日〉主講者敘事優先與投資決策長篇報告
近期美股市場在多重負面情緒衝擊下劇烈震盪:最新 CPI 超出預期引發利率期貨瘋狂定價美聯儲將加息 3.5 至 4 次(加息機率高達 86%–94%),前 Anthropic 員工言論引發政界對 AI 監管的狂熱炒作,疊加伊朗局勢與紅海航運風險推升油價。然而,主講者 Shanghao Jin 的核心判斷是:市場已將加息與監管噪音過度定價(Overpriced),基本面並未惡化,當前估值下挫為長線投資者提供了極高安全邊際。
1. 通脹屬「供應端衝擊」而非「需求螺旋」:最新 CPI 0.29% 的升幅主要來自關稅與油價。時薪增長(3.1%)與消費信貸(2.6%)均低於基準利率與通脹,實體消費並未過熱。加息既無法增產原油,也無法增產晶片,持續加息缺乏基本面依據。
2. 市場主動超額定價,難以重演暴跌:與 2018 年與 2022 年加息「遠超市場預期」不同,當前期貨曲線已飽和定價了 3.5–4 次加息。短期美聯儲即便加息一次也是「維護信譽式加息(Credibility Hike)」,除非實際加息達到 5 次以上,否則利空已被大幅消化。
3. 對沖基金避險壓低估值,帶來安全邊際:宏觀對沖基金清空基本面多頭是出於經理人「防範職業風險、向客戶交代」的生存法則。賣壓將 S&P 500 前瞻 PE 壓制至 19.3(逼近關稅低點 18.1),市場籌碼極空,多頭性價比凸顯。
4. AI 監管實為政治與商業防禦:監管話題本質為美國中期選舉前左派政治炒作,以及閉源巨頭(OpenAI、Anthropic)面對開源競爭與融資困境時保衛定價權的防禦壁壘。微軟等 CSP 在雲端部署 AI 應用回報週期僅 6 個月,實體變現極其強勁。
5. 底層信用與跨資產指標穩健:股票、外匯與利率波動率保持受控,信用利差(Credit Spread)完全未擴大,證實實體資產與信用體系健康,長線應保持「謹慎樂觀」。
在喧囂的宏觀數據與媒體恐慌標題中,主講者建立了一套自洽的由前提到結論的判斷架構。本章嚴格依據主講者原話與論述邏輯,重建其問題意識、論證推理鏈與事實推論分界。
這集節目主講者真正想回答的核心問題是:當市場因通脹數據反彈而預期美聯儲重啟激進加息、且 AI 監管政治炒作引發科技股拋售時,這場下跌究竟是經濟基本面崩潰的起點,還是市場恐慌情緒過度定價的噪音?長期投資者該如何錨定資產的真實價值?
「市場已經把加息風險與政治監管噪音嚴重過度定價。AI 帶來的實質生產力提升打破了過去純靠貨幣放水的舊週期,在信用利差未動、機構籌碼極空、S&P 500 估值被壓至歷史低位的當下,長線投資者應排除噪音,保持謹慎樂觀。」
| 層級類別 | 主講者內容整理 | 證據性質與審核備註 |
|---|---|---|
| 客觀事實 宏觀數據 | 最新 CPI 月增 0.29%(高盛預估 0.23%);核心 CPI 0.3%;時薪增長 3.1%;消費信貸增長 2.6%;非農包含 6 萬人地方教育季節性調整。 | 官方經濟統計與券商預期數據。 |
| 客觀事實 市場定價 | 利率期貨隱含美聯儲加息機率升至 86%–94%,定價次數約 3.5–4 次;S&P 500 前瞻 PE 降至約 19.3(接近關稅時期低點 18.1)。 | CME FedWatch 與標普估值數據。 |
| 客觀事實 監管事件 | 前 Anthropic 員工 Jacob 發文示警 AI 十年毀滅人類;WSJ、Bernie Sanders 參議員及 Ray Dalio 公開支持監管。 | 公開社群貼文、媒體報導與國會動態。 |
| 主講者推論 加息性質 | 美聯儲短期若加息僅為維護聲譽(Credibility Hike),因政治官僚說了大話沒有退路,但內部缺乏持續加息的共識。 | 主講者對央行官員心理與政治博弈的邏輯推演。 |
| 主講者推論 對沖基金 | 對沖基金做空撤退不是基本面看壞,而是職業經理人為了向客戶交代、規避職業風險的生存策略。 | 主講者對買方機構激勵機制與委託代理問題的推論。 |
| 主講者推論 中美競爭 | 美國若因政治審查與倫理法案放緩 AI 發展,唯一的受益者是中國開源模型生態。 | 地緣政治與科技競爭格局之推論。 |
| 市場傳聞 航運付費 | 紅海商船只要向胡塞武裝/革命衛隊私下支付費用即可通行,本質是商業尋租。 | 主講者引述機構內部 Call 資訊,未經第三方官方證實。 |
| 市場傳聞 核電成本 | 美國建設核電站與算力中心基建成本可能高達中國的 15 倍。 | 主講者引述業界朋友口訊傳聞。 |
| 證據限制 時間戳缺位 | 輸入之原始逐字稿未附帶分秒時間戳標記。 | 統一標註為「未取得時間戳」,保留語意審查。 |
市場當前的恐慌根源在於對「美聯儲加息週期重啟」的本能恐懼。主講者透過剖析最新數據細部,並橫向對比 2018 年、2022 年與 2026 年當前的本質差異,論證市場當前的悲觀定價已脫離實體經濟邏輯。
最新公佈的 CPI 月增率升至 0.29%,高於高盛預測的 0.23%,看似強勁。然而主講者指出,拆解其組成結構即可發現顯著特徵:
主講者特別強調:「加息既不能多生產出一桶油,也不能多生產出一片晶片。」試圖用貨幣政策加息來壓制關稅與地緣政治引發的油價上漲,是邏輯上的錯配。美聯儲官員即便短期加息一次,也純粹是為了維護此前強硬表態的「面子」與政策信譽(Credibility),缺乏連續緊縮的實質支撐。
為什麼 2018 年與 2022 年的加息導致美股暴跌 20%–25%,而 2026 年當前市場不具備崩盤條件?主講者提出三維對比:
| 比較維度 | 2018 年加息週期 | 2022 年加息週期 | 2026 年當前市場 |
|---|---|---|---|
| 市場預期與定價 | 長期零利率後突遭加息 3 次 + QT,市場完全未定價終點,因而暴跌。 | 通脹嚴重滯後,美聯儲由「暫時通脹」急轉彎,最終加息 16–17 次(市場原估 6 次)。 | 主動超額飽和定價:美聯儲指引約 1 次,市場期貨已主動定價 3.5–4 次(94% 機率)。 |
| 經濟底層驅動 | 純粹由美聯儲貨幣政策與流動性灌水推動,對利率高度敏感。 | 疫情後財政瘋狂發錢與極端信貸擴張,核心通脹全面外溢失控。 | AI 實體生產力提升:打破純靠央行放水的舊公式,企業實業造血能力極強。 |
| 暴跌所需觸發條件 | 貨幣政策緊縮超出預期。 | 加息次數翻倍超出預期。 | 必須實際加息達到 5 次以上,目前缺乏任何支持 5 次加息的宏觀數據。 |
當前 S&P 500 前瞻市盈率(Forward PE)已被壓制至 19.3,距離關稅最嚴峻時期的最低點 18.1 僅高出約 5%。這意味著在企業盈餘確定性極高的情況下,股票資產已具備極強的安全邊際。
為什麼市場會跌到如此便宜的估值?主講者揭示了宏觀對沖基金(Hedge Funds)經理人的委託代理博弈:
AI 板塊近期承受巨大拋壓,導火線看似是「AI 安全與毀滅風險」的輿論升溫。主講者穿透表象,指出這場風暴背後是政治選舉考量、閉源巨頭的商業防禦,以及中美算力競賽的現實博弈。
前 Anthropic 員工 Jacob 在任職僅 6 個月後離職並放棄股權,在小眾平台發布「AI 十年內可能毀滅人類」的警告。隨後,《華爾街日報》(WSJ)與左派參議員 Bernie Sanders 迅速大肆炒作,橋水創辦人 Ray Dalio 亦表態贊同監管。
主講者解讀:這絕非科技產業出現了真正的滅絕危機,而是美國中期選舉前的政治投機。左派勢力藉助離職員工的極端言論炒作 AI 監管法案,試圖打擊川普政府的親商(pro-business)政策並爭奪選民籌碼。只要這類政治辯論沒有化為實質損害企業訂單的法案,對股市而言純屬短線雜音。
為何 Anthropic 與 OpenAI 頻頻對監管議題推波助瀾?主講者指出其深層商業動機:
與媒體炒作的「AI 難以變現」截然相反,實體企業端在雲端服務商(CSP,如微軟 Microsoft)的 AI 應用呈現爆炸性增長。微軟等廠商直接在雲端部署開源模型或自研架構,繞過閉源模型公司。更關鍵的是,CSP 端的 AI 資本支出(CapEx)投入回報週期僅需 6 個月即可完全回收,展現出極強的利潤留存與商業可行性。
主講者從地緣科技戰的角度發出警示:
判斷一場市場調整是「健康的籌碼清洗」還是「系統性金融危機」,關鍵在於跨資產波動率與信用市場是否出現骨牌效應。主講者列舉的客觀指標顯示,當前市場底層結構極其堅固。
針對中東伊朗局勢與紅海航運危機,主講者透露其參加的機構內部 Call 資訊:商船行經胡塞武裝水域時,「只要給錢就可以安全通過」。這證明當前衝突並非無法調和的極端毀滅戰,而是受制於資金匱乏的尋租行為,可以用商業與資金手段解決。油價雖然面臨供應端擾動,但期貨市場與利率曲線早已充分計入中東溢價,進一步失控引發全球危機的機率極低。
當股市新聞充滿恐慌時,主講者檢視了四大關鍵跨資產指標,結果令人安心:
歐洲央行(ECB)與日本央行(BOJ)近期雖展現偏鷹姿態,但主講者指出其「心有餘而力不足」:
「美國國債具備全球儲備貨幣優勢,尚能承受較高利率;而日本與歐洲背負沉重債務包袱,缺乏長持高利率(Higher for longer)的本錢。正如 2012 年歐債危機前夕歐央錯誤加息後被迫更猛烈降息一樣,日歐央行的鷹派空間已經被完全定價,一旦觸及債務利息極限,全球流動性將迎來轉折點。」
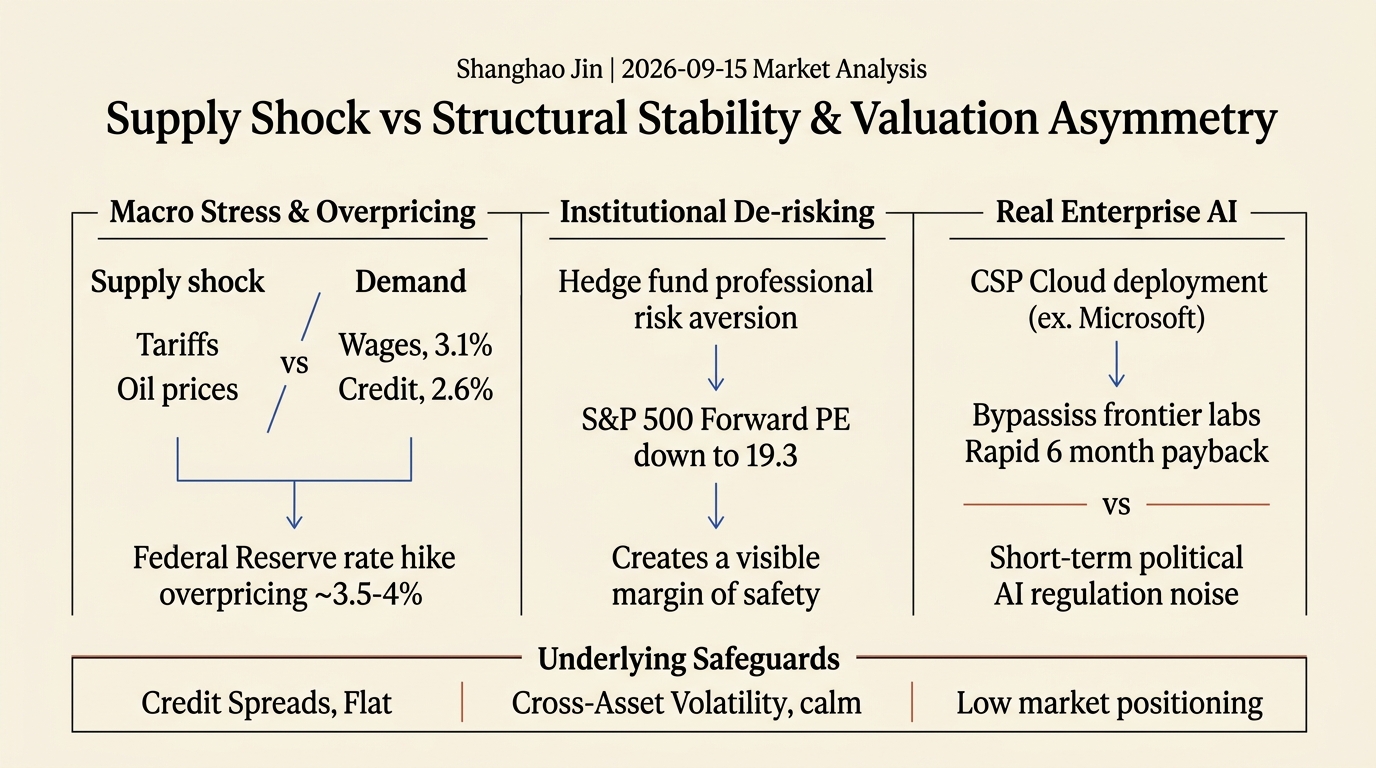
為協助讀者快速貫穿本集複雜的宏觀與產業因果鏈條,下圖完整梳理了「供應端衝擊」、「美聯儲加息過度定價」、「對沖基金職業風控壓低估值」與「企業端 AI 實體變現」之間的對比關係,並展示底層三大安全屏障。
本章彙整影片中涉及的所有資產類別、產業族群與具體個股,清楚標註主講者的傾向立場與核心理由,並將微軟等實業巨頭與大盤指數進行對比梳理。
| 標的 / 資產名稱 | 所屬領域 / 類別 | 主講者看法 | 核心理由與論述依據 |
|---|---|---|---|
| S&P 500 指數 (SPX) | 美股大盤指數 | 看多(謹慎樂觀) | 前瞻 PE 降至 19.3,逼近關稅低點;企業盈利確定性高,市場已充分定價加息風險。 |
| AI 板塊 / AI 籃子 | 科技硬體 / 軟體 | 看多(謹慎樂觀) | 實質生產力提升強勁;跌勢源於政治新聞炒作與對沖基金風控清倉,非實體獲利惡化。 |
| 微軟 (Microsoft) 及 CSP | 雲端服務 / 企業 AI | 看多(實業範例) | 直接在雲端部署 AI 應用繞過閉源模型,CapEx 回報週期僅 6 個月,變現與利潤留存極強。 |
| 原油 / 能源商品 | 大宗商品期貨 | 觀望 | 受伊朗與紅海供應端衝擊驅動,短期走勢難測但已計入市場預期,非需求失控。 |
| 美國國債 / 利率期權 | 固定收益 / 利率 | 中性 / 觀望 | 期貨定價 3.5–4 次加息曲線變陡,Rates 波動率受控,長期持續高利率缺乏經濟支撐。 |
| 外匯 (JPY / USD / EUR) | 全球外匯市場 | 中性 / 觀望 | 歐日央行雖偏鷹,但高額債務壓制維持高利率空間,外匯波動率(FX V)保持平靜。 |
| Anthropic (未上市) | 閉源大模型研發 | 觀望(面臨困境) | 離職言論引爆監管話題,企圖借政策打壓開源,目前面臨融資困境,上市前景蒙陰影。 |
| OpenAI (未上市) | 閉源大模型巨頭 | 中性 / 觀望 | 具備更強融資能力與自建算力雄心,但推動監管本質為維護定價權與阻遏開源競爭。 |
| 中國開源模型生態 | 開源 AI 生態 | 漁翁得利(競爭者) | 若美國因左派道德審查放緩發展,無監管包袱的中國開源生態將成為最大受益者。 |
| 核電基建 / 電力公用事業 | 電力與基礎設施 | 警示(長期瓶頸) | 美國因環保與政策審查障礙,建設成本高達中國 15 倍,屬長線算力軍備競賽的物理阻力。 |
成熟的投資架構不僅需要看好邏輯,更需要清晰的邊界、嚴格的風控守則以及隨時準備推翻自身假設的證偽(失效)條件。本章提煉具體可執行的操作指南。
1. 美聯儲實際加息達 5 次以上:市場目前定價上限為 3.5–4 次,若通脹失控迫使美聯儲加息 5 次以上,基準情境將崩潰,引發類似 2018/2022 年的全面崩盤。
2. 爆發「工資—物價需求螺旋」:若未來時薪增長與消費信貸出現反常的雙位數爆發,且核心 CPI 連續數月大幅跳升,則「供應端衝擊」論點被證偽,通脹將轉化為真正的需求過熱。
3. AI 監管法案實質通過並重創企業 CapEx:若美國政府強制限制大模型訓練並對開源實施全面封殺,實質減緩 AI 商業化推進,導致微軟等 CSP 縮減資本支出。
4. 信用利差(Credit Spread)異常飆升:若企業違約風險爆發、信用利差突破歷史警戒線,證實底層金融系統遭受侵蝕,「謹慎樂觀」的假設必須立即終止。
為維持研究報告之客觀性與可審計性,本章公開記錄本次整理的原始資料來源、時間戳覆蓋狀態及潛在之認知偏差邊界。