Gooaye 股癌 · EP696 深度專題研報
折疊機銷量上修與 AI 暴力成長線
消費性資金排擠、甲骨文融資魔術、電網政治瓶頸與地端 AI 降本全景剖析
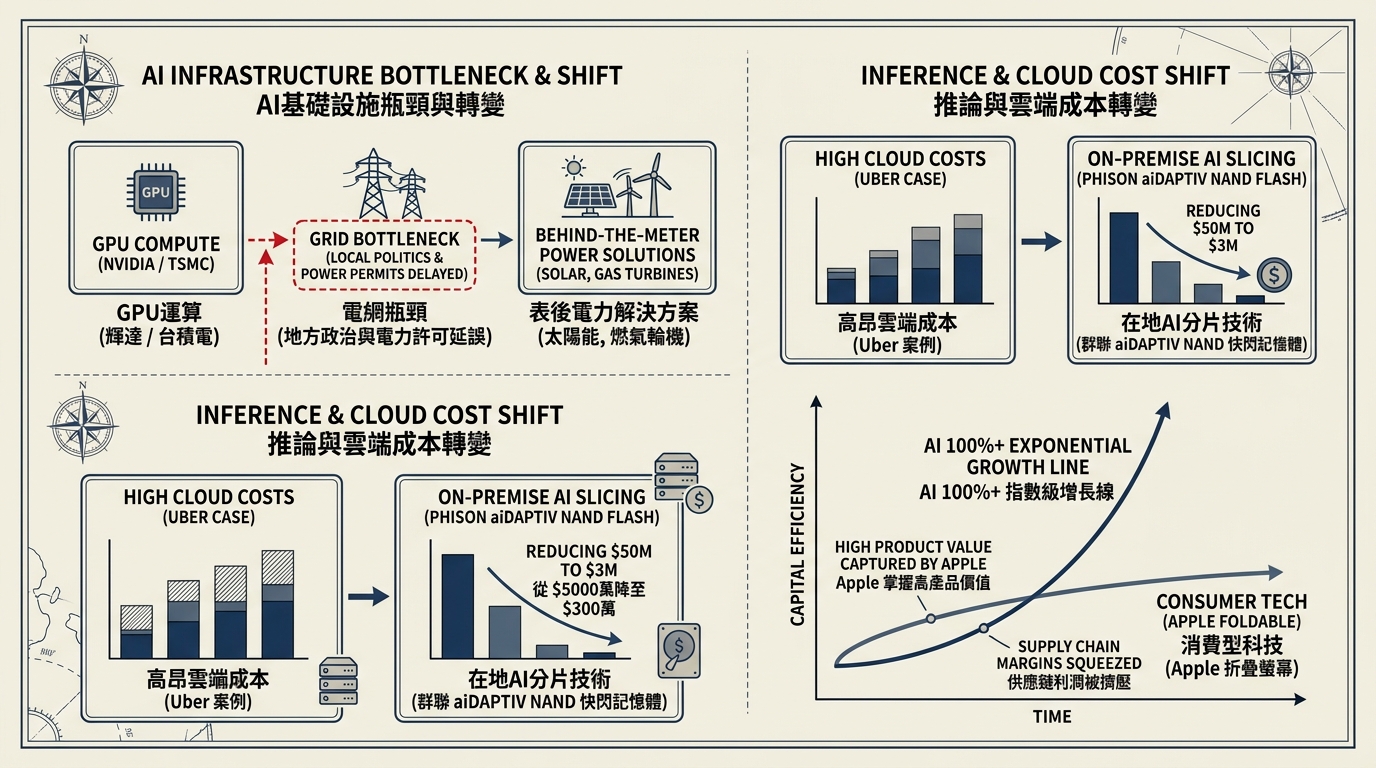
1. 消費性題材打不贏 AI:消費性電子即使新機熱銷,但供應鏈利潤長線終將遭 Apple 壓制並扶植二廠分流;而 AI 領域 100%+ 暴增的營收獲利吸納了市場絕大部分注意力與資金(諾蘭大片效應)。
2. 基建瓶頸轉移至政治與電網:晶片荒已轉為「電力許可卡關」。舊 GPU 逆勢漲價 20% 佐證算力硬需求,但地方審查與政治阻力迫使業者硬幹自建「表後供電(Behind-the-meter)」。
3. 地端推論降本成剛性需求:企業若全數無腦上雲將面臨暴增雲端帳單(如 Uber 案例)。群聯 aiDAPTIV 等切片方案以 200~300 萬硬體節省 5,000 萬開支,開創全新利基。
整體姿態:滿手多單。主持人堅定維持多單持倉,不隨短線震盪起舞。
持倉主力:AI 核心龍頭。鎖定 Nvidia、台積電等利多發布後持續上攻的真實高質量標的。
嚴厲警示:切勿盲目避險做空。散戶在大多頭行情中頻繁放空猜頂必定雙邊挨打(雙巴),空單避險只會在極明確大空頭年(如 2022)採用。
防守紀律:YTD 動態調整。獲利豐厚時給予波動空間;若獲利回吐接近成本線,嚴格執行部位縮減或轉入防守型指數。
在台股盤面出現「漲停隔天遭倒貨、利多出盡互相暗算、人與人互信消失」的混亂環境下,疊加 Apple 秋季新機與首款折疊機問世的熱度,投資人究竟該如何配置有限的資金?消費性電子的換機循環能否撼動 AI 的主導地位?而面對甲骨文 (Oracle) 高槓桿擴張、資料中心電力卡關與大模型競逐,真正的產業瓶頸與長期價值究竟落在何處?
| 表態立場 | 涉及標的 / 領域 | 核心理由與原話態度 |
|---|---|---|
| 堅定看多 / 持有 | AI 大趨勢、Nvidia、台積電 | 具備 100%+ 暴力成長線,發布利多後股價能持續創高;自己維持滿手多單。 |
| 長期看好 | 群聯 (8299) aiDAPTIV 方案 | 利用 NAND Flash 快閃記憶體幫企業切片跑地端 AI,以數百萬預算省下數千萬雲端開支,概念極具前瞻性。 |
| 中性觀望 | 蘋果折疊供應鏈 (新日興 3576) | 新日興技術札實但須與鴻海拆帳,且 Apple 首代零組件壓價極狠並將扶植二廠分流,零組件廠利潤空間被大幅壓縮。 |
| 警惕觀察 | 甲骨文 (Oracle) 槓桿模式 | RPO 強勁但高度仰賴客戶預付與 BYOH(自帶硬體)融資模式;繁榮期無虞,一旦產業反轉將放大「需求虛胖」風險。 |
| 明確看空 / 反對 | 大多頭環境下散戶做空避險 | 強烈反對多頭猜頂或頻繁上空單,認定此舉必然導致「雙巴(兩邊被揍)」,嚴重摧毀複利累積。 |
| 份額被蝕 | 高通 (QCOM) 於蘋果之份額 | 隨著 Apple 持續自主研發晶片(C1 走向 C2 晶片),高通在蘋果機型中的供應比重注定遭到實質替換。 |
為遵循嚴謹研究規範,本報告將主持人引用的「客觀數據與事件事實」、主持人本人的「主觀推理」,以及本研報提煉出的「投資意涵」完全拆解如下:
| 客觀事實與數據 (來源證據) | 主持人主觀推理與判斷 | 本報告整理之投資意涵 |
|---|---|---|
|
• Apple 發表折疊機 iPhone du,定價僅略高於三星 Flip/Fold,低於市場預期。 • 評測顯示軟硬體整合及多角度懸停功能優異。 |
• Apple 等技術成熟才出手,避免拓荒體驗。 • 銷量將顯著上修並提升折疊機市占率。 • 但主力戰場中國目前消費降級,是最大變數。 |
• 品牌商(Apple)攫取最高產品價值。 • 對消費性電子整體不可過度樂觀,中國實際開賣數據為第一檢驗點。 |
|
• 新日興 (3576) 確定為 Apple 主要軸承供應商。 • 股價公布利多後僅走完一段即陷入長期橫盤。 |
• 零組件廠需與代工廠(鴻海)拆帳。 • Apple 首代砍價極狠且必定扶植二廠(二對付你),供應鏈難享長線高毛利。 |
• 蘋果零組件概念股切忌追高,利多出盡機率高。 • 買供應鏈不如買掌握終端通道與品牌溢價的 Apple 本身。 |
|
• 4 年前舊款 GPU 二手租賃與現貨價格逆勢上漲 20%。 • Oracle 最新營收年增 30%,RPO 達 6,600 多億美元。 |
• 徹底擊破空方「GPU 算力快速折舊過時」的理論,印證 Fungible/Durable 特性。 • AI 算力需求依舊極為飢渴。 |
• AI 算力資產週期長於傳統伺服器。 • 算力硬體龍頭(Nvidia、台積電)獲利持續性具備高度安全邊際。 |
|
• 美國 17 英里資料中心天然氣管線被地方政府否決 2 次。 • 某州要求 70 億美元信用狀或 A- 評等。 • AOC、Sanders 發文反對資料中心。 |
• AI 硬限制已從晶片轉為「地方政治與電網審查」。 • 巨頭絕不會坐以待斃,必定大力推進「表後供電(Behind-the-meter)」。 |
• 資料中心電力供給題材具備長期剛需。 • 聚焦具備表後供電實戰力的獨立發電、燃氣輪機、儲能及太陽能供應鏈(如 Tesla 太陽能)。 |
|
• Uber 導入雲端 AI 後,雲端運算開支帳單呈現爆炸性增長。 • 群聯 aiDAPTIV 方案投入 200~300 萬硬體可節省約 5,000 萬雲端/GPU 開銷。 |
• 企業無腦上雲會被帳單壓垮甚至虧損。 • 用 NAND Flash 做切片跑地端推論微調,在經濟性上極具吸引力。 |
• 地端 AI 推論設備與快閃記憶體控制架構將迎來結構性降本藍海。 • 觀察群聯與研華等 SI 夥伴的實質放量拉貨爬坡曲線(Ramping Curve)。 |
本集節目涵蓋美股、台股、大語言模型生態及生活消費標的。主持人強調,應嚴格區分「主持人明確持股偏好」與「舉例/客觀描述標的」,切勿將盤面股票清單誤判為主講者的滿手持股:
| 標的名稱 (代號) | 所屬產業領域 | 主講者態度 | 核心論點與節目脈絡 |
|---|---|---|---|
| 輝達 (NVDA) | AI 晶片 / GPU 算力 | 堅定看多 | 具備 100%+ 暴力成長線,利多發布後能持續拉升;4 年前舊卡甚至逆勢漲價 20%。 |
| 台積電 (2330 / TSM) | 晶圓代工 / 先進製程 | 堅定看多 | 高質量硬體霸主,與 Nvidia 同屬發布利多後仍強勢向上的真實贏家,非利多出盡股。 |
| 群聯 (8299) | NAND 控制 IC / 地端 AI | 高度看好 | aiDAPTIV 方案具前瞻性,以 200~300 萬台幣硬體大幅削減 5,000 萬雲端推論成本。 |
| 蘋果 (AAPL) | 消費電子 / 終端通路 | 看好終端 | 折疊機定價實惠銷量將上修;掌握終端通道與強大生態,利潤全數回流母體。 |
| OpenAI / Anthropic | 大語言模型 (閉源雙雄) | 雙雄並存 | 反駁單一寡頭勝出論;兩者將在頂尖科研與商用領域輪流超車、長期雙雄競爭。 |
| 新日興 (3576) | 折疊機軸承 / 零組件 | 中性觀望 | 技術為主要份額,但與鴻海拆帳且遭 Apple 嚴格壓低首代利潤並將面臨二廠競爭。 |
| 甲骨文 (ORCL) | 雲端運算 / 資料中心 | 警惕槓桿 | 營收年增 30% 且 RPO 強勁,但客戶預付與 BYOH 融資模式在景氣反轉時有虛胖風險。 |
| 特斯拉 (TSLA) | 電動車 / 清潔能源 | 中性關注 | 垂直整合力極強(自打 PCB);釋出大量太陽能訂單以因應 AI 資料中心自建供電。 |
| 高通 (QCOM) | 手機晶片 / IC 設計 | 份額承壓 | 隨著 Apple C1 走向 C2 自研基帶晶片,高通在蘋果手機供應鏈份額將被逐步淘汰。 |
| 鴻海 (2317) | EMS 電子代工服務 | 舉例引用 | 作為新日興軸承組件整合與利潤拆帳之對象舉例。 |
| 研華 (2395) | 工業電腦 / 地端系統整合 | 舉例引用 | 提及群聯 aiDAPTIV 曾與研華合作推廣地端工業系統整合。 |
| 優步 (UBER) | 移動出行 / 軟體平台 | 痛點舉例 | 舉例企業導入 AI 後雲端開銷帳單爆炸性激增,彰顯地端降本之剛需。 |
| 百事公司 (PEP) | 食品飲料 | 產品讚賞 | 開頭趣味讚賞新推出的「百事生可樂零卡」極為好喝,打破以往刻板印象(非持股)。 |
主持人分析,Apple 面對新硬體形態從來不急於當「首發白老鼠」,而是觀察市場數年、待鉸鏈技術與柔性面板良率成熟後才推出首款折疊機(iPhone du)。雖然外媒與測試機仍可見極細微折痕,但透過優異的軟硬體整合、專屬 UI/UX 巧思,以及多角度懸停立起呈現時鐘與床頭氛圍燈等功能,產品體驗相當驚艷。
最令市場意外的是定價策略:基礎機型定價僅略高於三星 Galaxy Z Flip/Fold 系列,打破了市場先前「天價起跳、難以普及」的刻板預估。主持人據此判斷,雖然規格攻頂款仍要價十幾萬台幣,但實惠的入門定價將促使市場顯著上修折疊機總銷量與普及率。
儘管折疊機銷量看好,但主持人對於台廠零組件供應鏈(如軸承大廠新日興 3576)抱持高度保留態度:
甲骨文最新公布之財報營收年增 30%,未履約合約(RPO)突破 6,600 多億美元,展現強大擴張力。然而主持人點出其獨特的「不用自己掏錢」槓桿模式:
風險點提示:在 AI 資本支出擴張的繁榮期,這套融資魔術運轉流暢;但若未來產業景氣遭遇逆風或需求放緩,這類高槓桿架構會放大資產風險,產生「需求虛胖」的反噬效應。
市場上四年前推出的舊款 GPU(如 A100 等)在二手租賃市場價格竟然逆勢上漲 20%。主持人指出,這直接驗證了黃仁勳強調的 "Fungible, Durable, Rentable"(具可替代性、耐用、可租賃) 特性,徹底粉碎了空頭機構「算力硬體折舊極快、兩年即成廢鐵」的做空論據。
AI 算力建設的最大瓶頸已非台積電 CoWoS 產能或 Nvidia 晶片供應,而是全面轉移至「電力許可與地方政治審查」:
高盛 (Goldman Sachs) 在內部會議中曾發表觀點,宣稱閉源模型最終只會產生「唯一的超級寡頭」,並給出閉源模型投 1,000 億賺 1,300 億、開源模型投 1,000 億僅賺 300 億的數據。主持人對此嚴厲反駁:
企業導入 AI 的初期常盲目將所有請求「全數丟上雲端」。主持人引述 Uber 案例:Uber 在大規模導入雲端 AI 後,每月雲端伺服器帳單暴增至難以置信的天文數字,若不加以控制,甚至能將原本具備獲利能力的成熟企業推向虧損。此一痛點催生了全球企業對「地端 AI 推論與模型微調降本」的狂熱需求。
群聯作為全球 NAND Flash 控制 IC 龍頭,推出的 aiDAPTIV (Adaptive) 架構切中了這一巨大痛點:
傳統高階 AI 伺服器依賴極為昂貴的 HBM 與 Server DRAM。群聯利用其控制晶片演算法,將大語言模型進行切片(Slicing),把部分非即時運算的權重資料下放至成本廉價的 NAND Flash (SSD) 上運算,打破純依賴高階 GPU VRAM 的硬體桎梏。
企業僅需投入約 台幣 200~300 萬元 的群聯硬體整合方案,即可達到原本必須購置 台幣 5,000 萬元 頂級 GPU 叢集或支付高昂雲端費用才能實現的模型微調(Fine-tuning)與地端推論效果,極具中小企業採購吸引力。
商業化進度評估:主持人早於一兩年前參訪群聯時即關注此架構,並肯定其前瞻邏輯。但主持人務實提醒:群聯身為晶片設計原廠,不會親自從事繁重的系統整合(SI,工程師薪水過高),而是透過與研華 (2395) 等夥伴合作推廣。這類顛覆性技術從驗證到企業全面採購拉貨(Ramping Curve)需要時間發酵,長線業績貢獻需持續追蹤客戶導入數量。
| 監控維度 | 關鍵催化劑 / 觀察事件 | 潛在影響與判斷標準 |
|---|---|---|
| Apple 折疊機 | 中國市場正式開賣後之首批拉貨與通路實銷數據 | 若中國銷量在消費降級下仍超預期,折疊機將全面加速普及;若平淡則印證消費性成長天花板。 |
| AI 基建與電網 | 美系資料中心表後供電(太陽能、燃氣引擎)落實進度 | 觀察 Tesla 太陽能訂單與燃氣微電網推進速度,若成功突破公共電網瓶頸,算力資本支出將再加速。 |
| 大模型資金鏈 | OpenAI 與 Anthropic 新一輪融資進度與現金消耗率 (Burn Rate) | 若頂尖大模型融資受阻或出現資金鏈裂痕,可能觸發全球 AI 基礎設施擴張論述的短期重定價。 |
| 地端 AI 放量 | 群聯 aiDAPTIV 企業客戶拉貨爬坡曲線 (Ramping) | 觀察中小企業在雲端帳單壓力下,地端伺服器採購量是否由試用驗證進入規模化量產。 |
• 資料來源:本研報依據 Gooaye 股癌 EP696 音訊內容,經由 NotebookLM 知識庫透過四層遞進式提問(主講者敘事 ➔ 個股掃描 ➔ 專題深入 ➔ 可執行觀點)嚴謹提煉而成。
• 客觀事實與推論分離:報告中涉及之客觀數據(如 Oracle 營收 RPO、舊 GPU 價格漲幅、管線審查事件、群聯數據等)均忠實引自節目原話;涉及未來展望與操作建議者,均明確區分為「主講者主觀推論」與「研報投資意涵」。
• 時間戳與逐字稿限制:原始資料來源未附帶秒級時間戳記,所有論點均依照主持人敘事推進邏輯編排。本報告所含觀點僅供研究參考,不構成任何個別證券之投資推薦或買賣邀約。