Podcast Research & Investment Thesis
資本支出印鈔機與高檔震盪生存指南
《Gooaye 股癌》EP695 深度剖析:Google 營運密碼、TPU 算力回收期、模型大宗化轉折與台股「隔日衝地獄」應對心法
| 方向分類 | 涵蓋領域 / 標的 | 主持人明確態度與原意 |
|---|---|---|
| 看多 (Bullish) | AI 基礎設施 / TPU 供應鏈 / 散熱模組 | 基本面極度看多,需求開到最高、產能供不應求,為超巨型實打實利多。 |
| 看多 (Bullish) | AI 產業長期基本面 / 台積電 | 趨勢大方向持續向上,股價短期如牽繩遛狗波動,終將回歸基本面。 |
| 觀望 (Neutral) | 前沿大模型商 (OpenAI, Anthropic) | 模型半衰期過短、API 溢價收斂,缺乏持久定價護城河,持保守審慎態度。 |
| 觀望 (Neutral) | CPO 矽光子單一環節 | 初期不知瓶頸與利潤歸屬何方,不單押單一公司,採取「一籃子全包」策略。 |
| 已減碼 (Scaled Down) | 短線追強交易部位 / 動能操作 | 盤整期缺乏突破動能,主動縮小交易部位規模,避免震盪摩擦損耗。 |
| 看空 (Bearish) | 隔日衝鎖漲停策略 / 末日放空思維 | 極度避開隔日衝追高;堅決反對因恐懼遠期泡沫而錯失主升段的末日學派。 |
本集節目提及標的涵蓋美股七巨頭、台股半導體核心代工、伺服器散熱零組件與光通訊 CPO 概念鏈。以下嚴格區分主持人原話事實、主觀推論與研報投資含義:
| 公司與代號 | 產業分類 | 立場 | 主持人原話 / 來源事實 | 主持人主觀推論 | 報告整理之投資含義 |
|---|---|---|---|---|---|
| Google (GOOGL/GOOG) |
CSP 雲端 / AI 基礎設施 | 看多 | Thomas Kurian 證實 AI 伺服器回收期 <2 年、TPU 回收期 <1 年、大客超額消費 >50%。 | CapEx 擴大與現金流轉負是順理成章的高 ROIC 投資,消除只燒錢不賺錢疑慮。 | 由概念溢價股轉為現金流實體水電商,具備巴菲特式防守投資價值。 |
| 台積電 (2330 / TSM) |
晶圓代工 / CPO 平臺 | 看多 | 為 CPO 平台整合與半導體先進製程核心瓶頸;魏哲家定調與客戶長期共同成長。 | 因不對客戶隨意暴漲價,短期股價不如題材零組件狂暴,但長線獲利極穩健。 | AI 趨勢最確定基石,適合長線波段持有,不受題材暴漲暴跌干擾。 |
| Intel (INTC) |
半導體 IDM | 短多 | 主持人透露近期在美股透過買權(Call Options)操作 Intel 獲得豐厚獲利。 | 短線事件與超跌修復帶來非對稱博弈機會,做對一次足以涵蓋成本。 | 僅適合作為事件型衍生品短線交易,不可作為長期持股核心。 |
| Palantir (PLTR) |
AI 企業/軍工軟體 | 中性偏多 | 市場非零和博弈;Google DeepMind 縱然跨入軍事與企業領域亦不代表單方出局。 | AI 軟體總體市場持續高速擴張,各具利基的代表性廠商皆有生存獲利空間。 | 軟體端定價權雖面臨考驗,但具備政府與軍工壁壘之標的依然具備韌性。 |
| Nvidia (NVDA) |
GPU / 算力架構 | 看多 | 業界算力標竿;其高階 AI 伺服器投資回收期維持在約 2 年水準。 | TPU 雖分食自研市場,但總體 AI 伺服器需求大餅仍在擴大,雙軌並行。 | 算力基石地位穩固,但資金開始對硬體 CP 值與自研 ASIC 進行再平衡。 |
| Microsoft / Oracle (MSFT / ORCL) |
CSP 雲端 / 算力租賃 | 看多 | 墊付資本支出採購伺服器,再以雲端長約形式出租予企業與新創。 | 屬於在循環融資前端實打實收進租金的實體贏家,現金流確定性高。 | 長期合約鎖定收益,在市場質疑終端應用獲利時,抗震能力優於純模型商。 |
| Coherent / Lumentum (COHR / LITE) |
光通訊 / 光引擎 | 觀望全包 | CPO 光引擎關鍵製造商;聽眾提出完整供應鏈環節獲得主持人認同。 | 初期無法精準預測利潤最終沉澱何處,不宜單押,應以一籃子分散配置。 | 光通訊大方向明確,以美台概念股籃子組合分散單一被替代風險。 |
| 散熱與伺服器零組件 (台系供應鏈) |
AI 硬體供應鏈 | 極度看多 | Google 開出的 Forecast 與訂單量遠超過全球現有產能加總。 | 基本面迎來超巨型利多,雖短線股價因盤勢壓制分化,但終將回歸基本面。 | 回檔低接具備高安全邊際,尤其具備實質供貨驗證的散熱與機構件龍頭。 |
市場此前因各大 CSP 資本支出暴增、自由現金流(FCF)轉負而感到恐慌。主持人深刻指出:這完全是誤讀了資本配置邏輯。如果一項資本投入能在不到一年內完全收回本金,其隱含的投資報酬率(ROIC)高達 100% 以上,遠遠超過公司買回自家股票(Buyback)的收益率。在此情境下,全力加速 CapEx 買設備、建機房,是極度合理的「印鈔擴張」。
前沿大模型的迭代速度極快,領先優勢半衰期已收縮至僅 2 至 3 個月。隨著 Claude、OpenAI o1、Gemini 互相追趕,API Token 定價權持續向下收斂。當軟體無法維持超額暴利,市場的勝負手便轉向「極致的硬體性價比(Cost-Performance Ratio)」。這促使全球雲端客戶大規模轉向 Google TPU,並引爆實體供應鏈訂單。
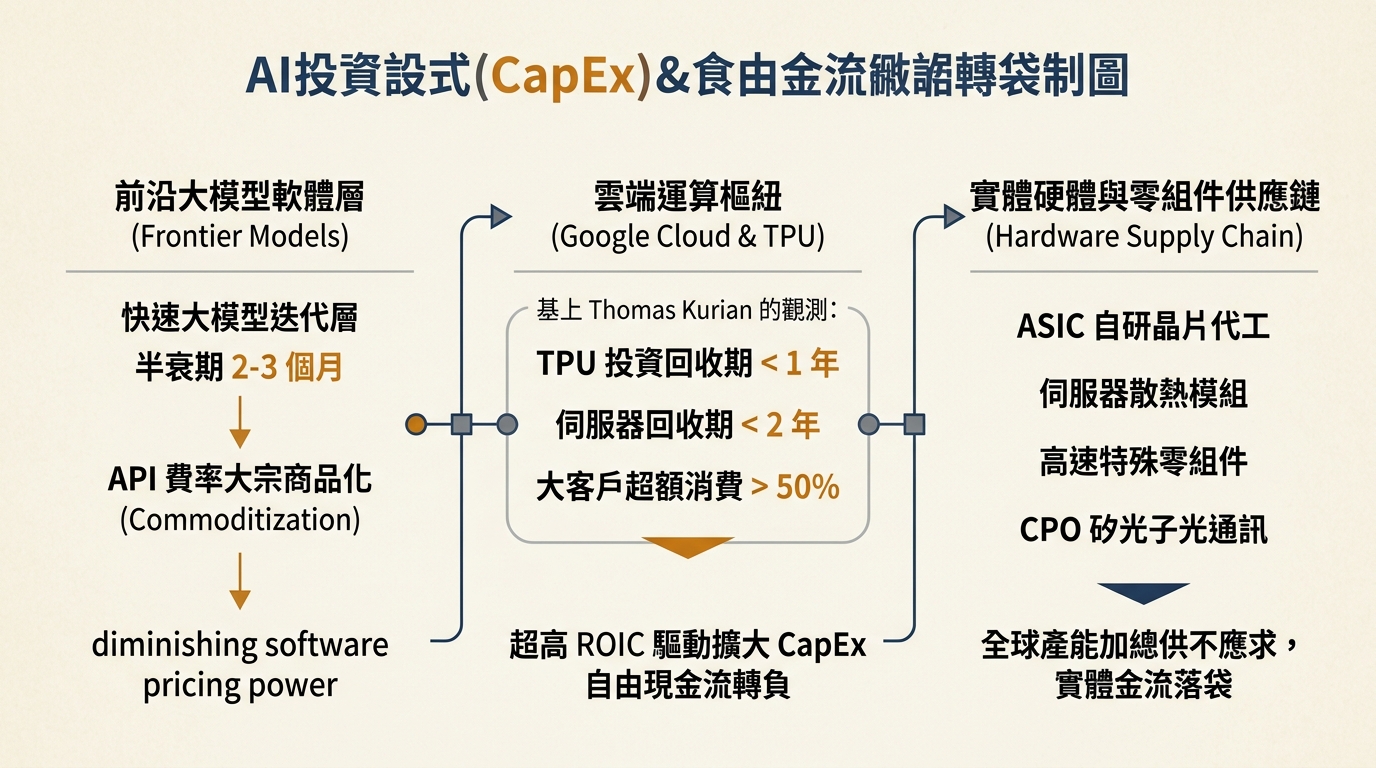
基本面是主人,股價是小狗。在震盪盤整期間,小狗可能會左右亂竄、甚至落後在主人身後,但只要主人堅定向上攀爬,繩子牽引的力量終究會把小狗拉回基本面高處。Google 對供應鏈開出的 Forecast「加總全世界產能都無法滿足」,基本面確立為超巨型利多。
隨著 AI 模型參數量與集群規模爆炸,傳統銅線傳輸遭遇物理功耗與頻寬瓶頸,光進銅退、共同封裝光學是不可逆的長期大趨勢。然而在技術導入初期,面臨三大不可預測性:
在題材發軔初期,挑選涵蓋光引擎(如 Coherent, Lumentum)、封裝平台(台積電)、主動對位精密設備與光學加工組件的代表性個股各 1–2 檔,分散組成一個佔投資組合 30%–50% 的概念籃子。隨著市場演進、真相越來越明朗,再將資金逐步集中至真正實現出貨、具有持久定價權的環節。
| 價值鏈環節 | 代表性公司 / 標的 | 環節特徵與主持人觀點 |
|---|---|---|
| 光引擎 (Optical Engine) | Coherent (COHR), Lumentum (LITE) | 光電轉換核心元件,技術門檻極高,美股一線大廠具備專利壁壘。 |
| CPO 平台與先進封裝 | 台積電 (2330 / TSM) | 無可撼動的核心瓶頸,獲利最穩健,但定價克制,股價呈長線階梯走升。 |
| FA 光纖耦合 / 對位設備 | 台系光學鏡頭與半導體封測廠 | 轉型半導體微米/奈米級加工,短線題材爆發力強,需嚴格檢驗出貨真偽。 |
在牛市主升段(如上半年),搶快追強買在漲停板往往隔天能享受跳空溢價;但在高檔盤整期,隔日衝主力前一天鎖死漲停,次日開盤即倒貨大逃殺,追高者直接吞跌停。幾天後股價又再度回升,形成極度割裂的折磨行情。
針對衍生品與槓桿交易,主持人分享了深刻心得:
| 部位層級 | 配置領域 | 核心標的與戰略目標 | 持有節奏 |
|---|---|---|---|
| 長線核心部位 (Core) | AI 基礎設施 / 雲端龍頭 / 核心代工 | Google, 台積電, 實質出貨之散熱與伺服器零組件龍頭。享有實體現金流與超高 ROIC 印鈔紅利。 | 堅定抱牢,忽略高檔震盪噪音。 |
| 新興題材部位 (Theme) | CPO 矽光子 / 光通訊概念籃子 | Coherent, Lumentum, 台積電 CPO, 精密對位設備等分散買進 4 檔,佔組合 30%–50%。 | 動態追蹤價值鏈明朗化,適時汰弱留強。 |
| 短線交易部位 (Tactical) | 事件型交易 / 美股期權買權 | 如 Intel 轉折買權等高賠率事件交易。嚴格控制曝險額度,絕不長抱。 | 短線波段,見好即收。 |
| 私營與創投部位 (Private) | 獨立電玩遊戲開發 (銷南資本) | 積極投資台灣、歐美亞獨立遊戲團隊,參與東京電玩展 TGS 尋找潛力項目。 | 長期耐心資本,結合個人熱情與實業投資。 |
本報告依據 Google NotebookLM 檢索之《Gooaye 股癌》EP695 逐字稿來源進行多層次結構化推演與分析,針對證據品質與潛在限制說明如下:
上傳至 NotebookLM 之逐字稿來源未包含秒級時間戳資訊。本報告所有引述與推理均嚴格依據 NotebookLM 檢索之原文段落錨定,確保主持人語意未被扭曲,但無法提供具體分秒播放定位點。