168X 科技投資特輯 · 深度長篇研報
168X 荷門哥:現在是 1998 年!AI 泡沫還沒來
AI 商業模式真實驗證、半導體非對稱追趕與晶片組件大輪動研報
市場空頭的核心看空依據,主要圍繞在雲端服務商(CSP)高達 2,180 億美元的融資規模、五年前低利發行的 5–7 年期債券撞上重融資(refinancing),以及 Anthropic 等前沿模型廠 ARR 增速放緩與 API 價格大幅下調。市場因此擔憂萬億級別的資料中心與算力支出將無法收回投資。
| 標的名稱 | 代號 | 所屬板塊 | 受訪者看法 | 核心摘要理由與商業邏輯 |
|---|---|---|---|---|
| 微軟 (Microsoft) | MSFT | CSP / Enterprise AI | 看多 (Bullish) | 開源模型賦能重奪議價權,Enterprise AI 硬體 6-10 個月收回成本,企業端現金流強勁。 |
| 台積電 (TSMC) | 2330 / TSM | 晶圓代工 (Foundry) | 看多 / 核心持有 | 舊 Fab 折舊提列完畢的無敵印鈔機,大缺貨週期下擴建產能即能轉化為純利潤。 |
| 英偉達 (NVIDIA) | NVDA | AI GPU / 晶片設計 | 看多 / 中性觀望 | 算力大缺貨龍頭,本體 PE 僅約 12x;但與 Blackstone 5000 億 SPV 融資案短線華爾街未買單。 |
| 英特爾 (Intel) | INTC | 半導體 IDM / 代工 | 看多 / 短期謹慎 | 承接台積電劉德音派系團隊數據包、陳立武改革、Apple/Google 扶持備援與美軍背書,代工廠資產未被定價;但短線情緒過熱。 |
| Alphabet / Google | GOOGL | CSP / 網路巨頭 | 核心持有 (Savings) | 核心長期儲蓄部位無腦長抱不看價,算力自研與企業端客戶基底極為雄厚。 |
| Meta | META | CSP / 社群網路 | 核心持有 (Savings) | 長期儲蓄資產之一,受惠開源 Llama 生態蓬勃發展與 CSP 議價權提升。 |
| 三星電子 (Samsung) | 005930.KS | 儲存晶片 (DRAM/HBM) | 看空 / 警惕 (Bearish) | 靠坐地起價拉升毛利率至近 90% 成為產業公敵,內部體制腐敗且議價權正面臨 CSP 強力打壓。 |
| SK 海力士 (SK Hynix) | 000660.KS | 儲存晶片 (DRAM/HBM) | 看空 / 警惕 (Bearish) | 87% 高毛利率見頂,過度倚賴漲價,且崔會長以 HBM 換卡私設 CSP 具治理風險。 |
| 美光 (Micron) | MU | 儲存晶片 (DRAM/HBM) | 看空 / 警惕 (Bearish) | 毛利率 85%–87% 見頂,面臨 CSP 壓價與多 Agent 架構以算力代換記憶體的技術衝擊。 |
| 藥明康德 (WuXi AppTec) | 2359.HK / 603259 | 生技 CXO / AI Healthcare | 看多 (Bullish) | AI 僅加速前端 5% 靶點篩選,後續 95% 實體實驗與生產無法被替代,具 20%+ 成本壁壘。 |
| 阿里巴巴 (Alibaba) | BABA / 9988.HK | CSP / 開源模型 | 看多 (Bullish) | 千問 (Qwen) 廣泛被企業端部署,租卡與裸金屬 2.2 年回本驗證算力真實需求。 |
| 蘋果 (Apple) | AAPL | 消費電子 / 科技巨頭 | 中性舉例 (Neutral) | 先進製程歷史調教者,不願先進產能被 AI 獨占,積極扶持 Intel 作為第二供應商。 |
| 星巴克 (Starbucks) | SBUX | 餐飲 / 傳統防禦股 | 看空舉例 (Bearish) | PE 高達 36 倍,承載市場錯誤的避險資金,代表真正的資產泡沫在傳統防禦股。 |
| 南方東英兩倍做多產品 | 07709.HK | 槓桿 ETF | 嚴格看空 (Bearish) | 底部震盪會因波動率 (IV) 衰減與槓桿損耗消耗殆盡,切忌用於抄底。 |
| SpaceX / xAI | 未上市 / TSLA | 太空 / 算力集群 / AI | 看多 (Bullish) | 算力集群部署速度極快,Grok 結合 Cursor 數據進化神速,市值回落萬億內為絕佳機會。 |
| 電力設施 (BICO / B) | B / 電力龍頭 | 能源基礎設施 | 看多 (Bullish) | AI 資料中心電力需求無上限,獲兩黨共識保護,現金流極為穩健強勁。 |
| OpenAI / Anthropic | 未上市獨角獸 | 閉源 AI 大模型 | 看空 (Bearish) | 缺乏 CSP 銷售管道與端到端生態,面臨開源降價分流,過高估值難以維持。 |
空頭在 2024 年下半年最激進的論調,是抓住少數大模型獨角獸的財務瑕疵不放。然而荷門哥揭露了一個關鍵事實:過去兩年全球總算力部署中,OpenAI 與 Anthropic 兩家合計僅消耗了 27%。用佔比不到三成的兩家公司,去斷言剩餘 73% 算力部署與數萬億半導體資本支出無法被證明,是嚴重的統計學抽樣偏誤。
事實上,Anthropic ARR 數據下修的本質是「IPO 審計標準統一(Standard 統一)」以及「單價(P token)因技術演進而大幅降價」,絕非市場對 AI 的終端總需求萎縮。更關鍵的是,利空消息爆出後,市場隱含波動率(IV)、恐慌指數(VIX)與信用違約交換(CDS)並未暴漲,亦未引發連鎖強制平倉,證明市場槓桿早已出清,不存在雷曼式的信用危機。
在產業發展初期,CSP 扮演了極其被動的「算力苦力」角色:前端被 OpenAI、Anthropic 壟斷模型能力,抽走 90% 的前端服務利潤;後端被三星、海力士等記憶體原廠坐地起價,毛利率被嚴重擠壓。
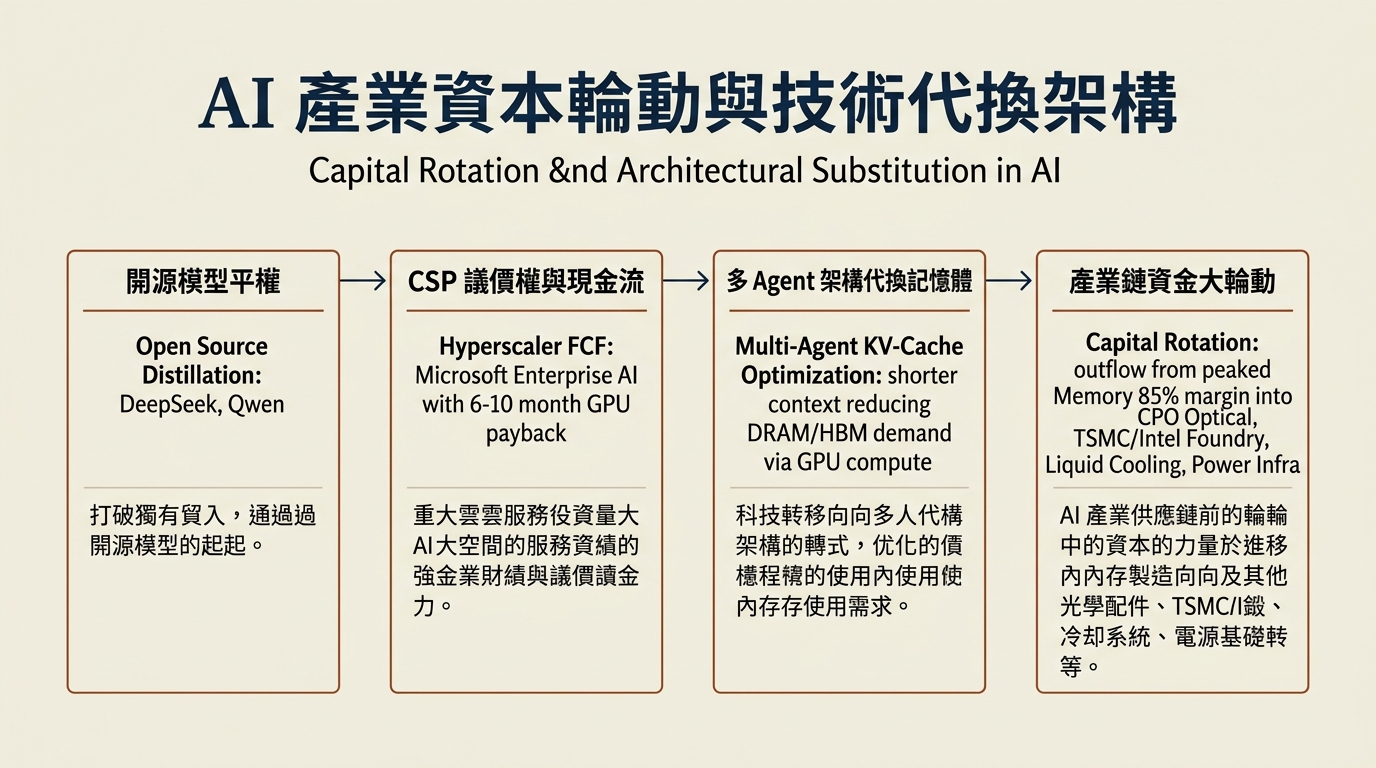
然而,以 DeepSeek、阿里千問 (Qwen)、智譜 GLM 為代表的中系開源與模型蒸餾(Distillation)技術迅速成熟,打破了技術壟斷。CSP 現在可以直接拿開源或蒸餾模型進行 Post-training,迅速補齊模型能力。產業核心競爭力重新回歸到:「誰擁有最優化的推理能效」以及「誰擁有龐大的企業客戶通道與安全生態」。CSP 大幅奪回定價主導權,並開始向上游供應鏈強勢壓價(要求從 50 美元/瓦降至 30–35 美元/瓦),這使得 CSP 的自由現金流(FCF)將迎來實質性大爆發。
荷門哥指出,2000 年 Dot-com 泡沫破裂的根本特徵是「內部虛假循環(公司間互洗廣告費)」且「宏觀資金枯竭」。而當前 AI 產業由實體企業的私有數據落地驅動,帶來真金白銀的生產力提升(例如跨境電商投入 0.5 美元 AI 算力可降低 2 美元退貨損耗)。限制產業擴張的完全是「供給瓶頸」(產能造不出來、電力接不上去),而非需求萎縮。
在宏觀維度上,美國當前名義 GDP 增長率高達 6%–6.5%,顯著高於 10 年期長端利率(4.7%)約 190 個基點。歷史規律表明,巨大的實體名義擴張利差必然催生超級資產狂熱。目前資產泡沫錯配在 36 倍 PE 的星巴克與沃爾瑪等傳統防禦股,半導體估值根本尚未泡沫化(NVIDIA PE 僅 12x 左右)。一旦 CSP 現金流轉正,市場確認半導體是大缺貨需求,資產狂熱將全面倒灌半導體,當前時點僅相當於 1998 年(即狂熱即將啟動的黎明前夕)。
荷門哥將台積電定義為當前全球半導體板塊中確定性最高的「硬鈔機」。其底層邏輯在於:台積電在成熟與先進製程上的舊晶圓廠(Fab)設備折舊早已全數提列完畢。在全球算力與 Token 大缺貨的超級大週期下,台積電擴建多少產能,就能近乎無摩擦地轉換成純利潤,享有全球晶圓製造最頂級的定價主導權。
然而,產能瓶頸亦引發了歷史性的客戶生態震盪。荷門哥以生動比喻說明:「晶圓是酒,CoWoS 是酒瓶;英偉達賣得貴,是因為把酒瓶搶光了」。英偉達包攬了台積電絕大多數的 CoWoS 先進封裝與尖端製程產能,直接擠壓了歷史上的頭號大客戶蘋果(Apple)。
台積電頂尖先進製程在過去十餘年間,是由蘋果投入海量資金與頂級工程團隊親自「調教(tune)」出來的。歷史上,蘋果首次感受到自己的產能配給被 AI 新貴威脅。蘋果絕不能容忍自身供應鏈受制於一家偏向 AI(AI-oriented)的代工廠,因此具備極強的商業意志扶持第二供應商(Intel)做為打手,藉此重塑議價籌碼。
同樣的情況發生在 Google 身上:Google 明年預計需要 1,100 萬至 1,200 萬片晶圓產能,但台積電僅能提供約 600 萬片,並強勢要求 Google 將 TPUv2 等訂單湊在聯發科(MTK)的 N8 線程下交付。Google 深感邊緣化,因而全力將自身獨立線程轉向 Intel 進行調教與流片。
馬斯克(Elon Musk)規劃的 Terafab 晶圓廠計畫與 Intel 展開合作,特別瞄準 Intel 歷史上積累的記憶體技術資產。儘管馬斯克手頭缺乏龐大現金儲備,但歷史證明其具備驚人的融資調度能力;且 SpaceX 在快速部署算力集群上的工程效率極高,Grok 結合 Cursor 前端編程數據進行後訓練進化神速。
與此同時,英偉達黃仁勳聯合 Blackstone、Apollo 等私募巨頭規劃的 5,000 億美元 SPV 融資案,核心在於將 GPU 包裝成類似飛機或地產的長期生產性資產,發行 20% 股權加 80% 銀團聯貸。華爾街目前普遍持懷疑態度,且該結構長期隱含高槓桿次貸(CDO)化爆倉風險;但英偉達本體現金流極佳,短期內該架構有助於將體外華爾街資金引導進入算力建設。
在過去兩年間,三星(Samsung)、SK 海力士(SK Hynix)與美光(Micron)三大記憶體原廠,利用閉源大模型廠搶購算力的恐慌心態,坐地起價,將毛利率一路拉升至 85%–87%(逼近 90%)的歷史極限。記憶體在整個伺服器 BOM 成本中掠奪了過高比例,嚴重擠壓了 GPU、光通訊、散熱與電源等其他環節的利潤,遭到全產業上下游的強烈敵視。
隨著開源平權使 CSP 掌握主導權,CSP 開始強勢壓低採購價格。此外,韓國原廠內部利益輸送與腐敗嚴重(如三星銷售拿回扣、海力士崔會長私自布局 CSP 損害股東利益),當毛利率推升至 87% 的天花板後,已毫無上升空間,未來業績與估值勢必面臨見頂回落。
在最新的實戰工程架構中(如荷門哥開發低延遲系統或大型代碼生成),工程師不再依賴單一龐大上下文,而是將任務拆解為 10 到 100 個專屬小型 Agent 協同分工。每個 Agent 僅需處理短上下文,總 KV Cache 記憶體容量需求呈現「開根號式的大幅急遽縮減」。
同時調用 100 個 Agent 雖然顯著增加了 GPU 的計算運算次數與 Token 消耗,但徹底打破了對昂貴超大容量 DRAM/HBM 的硬體依賴。這種在軟體層面「以 GPU 計算力換取記憶體空間」的架構轉移,正從技術底層抽乾記憶體廠的暴利基石。
當龐大資金從暴利見頂的記憶體板塊撤出後,正加速輪動至定價正常、需求確定性高且具備硬性物理瓶頸的關鍵環節:
晶片間互聯傳輸瓶頸的唯一物理正解,光傳輸在資料中心滲透率持續攀升,訂單量產能見度極高。
伴隨三季度起新一代高功耗 GPU 晶片大規模出貨交付,機房液冷改裝與被動元件迎來剛性放量。
資料中心對電力需求無上限,獲得美國兩黨法案共識保護,如 BICO/B 等電力股享有高現金流防禦。
承接因多 Agent 架構而爆發的 GPU 計算需求,晶圓代工在大缺貨中享有持久獲利能力。
AI 最具革命性的落地場景在於生技醫療(DNA/mRNA/靶點篩選),AI 的巨量平行比對能將前端候選藥物篩選速度提升百倍。然而,AI 僅能解決前端 5% 的配方篩選,後續 95% 的實體藥檢、臨床試驗與 GMP 生產製造依然必須實體完成,無法被軟體替代。
藥明康德(WuXi AppTec)憑藉成熟工程體系與中國工程師紅利,享有比美歐便宜 20%+ 的絕對成本壁壘。前端 AI 篩選得越快、生成的候選分子越多,湧向藥明康德實體管線的訂單量就越巨大。藥明康德成為醫療 AI 浪潮下無可替代的「生技界台積電」。
對雲端巨頭(CSP): 強力買進與持有。微軟 Enterprise AI 與阿里數據驗證了強勁的企業端 ROI,開源平權大幅改善其自由現金流,未來將迎來顯著估值重估。
對傳統防禦股(如星巴克): 嚴格避開或逢高放空。市場將避險資金擠入 36 倍 PE 的星巴克,形成實質泡沫;一旦市場認知到半導體的非週期性成長,防禦股資金將被全面抽離。
對槓桿產品(如南方東英兩倍做多 07709): 嚴禁在底部震盪盤整時用於抄底。底部來回震盪會因波動率(IV)損耗與槓桿衰減(decay)急劇吞噬本金,等同於短空波動率(short vol),極易導致本金歸零。
新一代 GPU 晶片伴隨電力、散熱、光通訊大規模進場交付資料中心,供應鏈營收動能自三季度起集中體現。
密切監測科技巨頭在低利時期發行的 5–7 年期債券重融資進展,觀察利差與 CDS 報價波動以排查信用風險。
未來 1–2 年隨 Enterprise AI 收益顯現,CSP 自由現金流由負轉正,市場將半導體重新定價為非週期成長股。
美國名義 GDP(6.5%)與長端利率(4.7%)利差必催生資產泡沫,緊盯聯準會與財政部壓制長端利率的政策訊號。
證據限制聲明: 原始音訊未標註精確秒級時間戳,關鍵論點與數據依逐字稿對話上下文進行邏輯定位與核實。音訊識別之半導體與財經專有名詞(如 CoWoS, CPO, KV Cache, SPV, Refinancing, Lip-Bu Tan 陳立武, WuXi AppTec 藥明康德)均已校對完成。